На 15 и 16 септември 2026 г. Федералният резерв на САЩ провежда двудневно заседание, на което пазарите очакват повишение на основната лихва с 25 базисни пункта до диапазона 3,75-4,00%. Принципно подобен ход би трябвало да направи долара по-силен, тъй като по-високата доходност привлича капитали към Съединените щати. Въпросът обаче е дали този ефект ще закрепи американската валута, или инвеститорите ще ѝ обърнат само временно внимание, преди отново да се насочат към по-сигурни активи. Тези анализи са изцяло спекулативни и не бива да се приемат като чиста монета. Никой не знае как вдигането на лихвите реално ще се отрази на долара и пазарите, имайки предвид силно неспокойната геополитическа ситуация в момента.
Заседанието, което всички очакват
На 15 септември 2026 г. във Вашингтон започва двудневното заседание на Федералния комитет за отворен пазар. Според инструмента FedWatch на CME Group фючърсните търговци оценяват вероятността за повишение с 25 базисни пункта на над 90%. Ако прогнозата се сбъдне, това ще бъде първото вдигане на лихвите от юли 2023 г. насам, като диапазонът на федералната фондова лихва ще се измести към 3,75-4,00%.
Очакванията се промениха драстично през последните седмици. Още през август вероятността за ход беше под 30%, но след изказването на председателя Кевин Уорш в Джаксън Хоул, силния доклад за заетостта и горещите данни за инфлацията пазарът преразпредели залозите си. Инфлацията в САЩ остава на 3,4%, далеч от целта на Фед от 2%, а пазарът на труда добави 162 000 работни места през август.
Принципът: по-висока лихва, по-силен долар
По принцип вдигането на лихвите от Фед би трябвало да направи долара по-силен. Когато американските активи предлагат по-висока доходност, международните инвеститори имат стимул да прехвърлят капитали от еврозоната и други региони към Съединените щати. Това повишава търсенето на долар и го укрепва спрямо еврото и останалите валути.
Механизмът е ясен и добре документиран. Според анализ на ЕЦБ от началото на 2025 г. изненадващо затягане на американската парична политика води до първоначално повишаване на инфлацията в еврозоната, защото отслабналото евро прави вноса по-скъп. В същото време по-евтиното евро подкрепя европейския износ към САЩ, което стимулира икономическата активност.
Въпросът: временен ефект или трайна промяна?
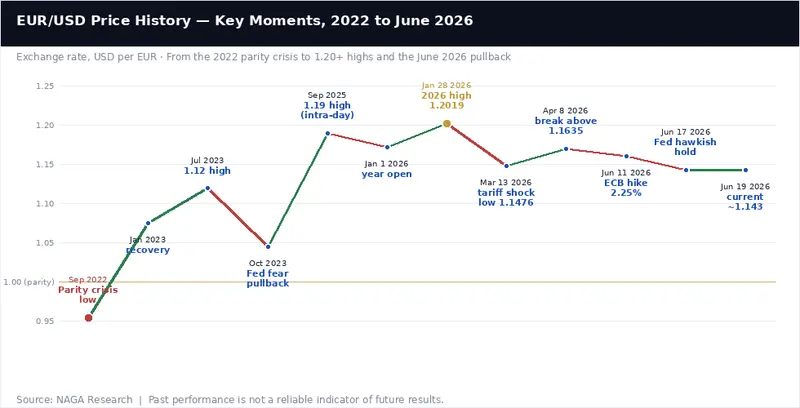
Въпросът обаче е дали вдигането на лихвите ще закрепи долара, или инвеститорите ще му обърнат само временно внимание. Пазарите вече показват, че реакцията може да е краткотрайна. След като през септември очакванията за повишение скочиха, доларът първоначално поскъпна, но след това загуби част от печалбите си. Това показва, че търговците вече са заложили на хода и ефектът може да е отчасти дисконтиран.
Освен това историята показва, че валутните пазари не винаги реагират линейно на решенията на Фед. Ако повишението е придружено от сигнали, че това е последният ход в цикъла, инвеститорите могат да започнат да залагат на понижения още през следващите месеци. В такъв случай доларът може да започне да отслабва още преди Фед действително да смекчи политиката.
Геополитиката, която обърква всички прогнози
Най-големият неизвестен фактор обаче не е паричната политика, а геополитиката. Военният конфликт в Близкия изток затвори Ормузкия проток, повиши цените на петрола над 100 долара за барел и създаде нова вълна на несигурност. В такава среда инвеститорите често търсят убежище в долара, независимо от лихвените решения на Фед. От друга страна, ако конфликтът ескалира и засегне американската икономика директно, търсенето на долар може да спадне, дори при по-високи лихви.
Тези анализи са изцяло спекулативни и не бива да се приемат като чиста монета. Никой не знае как вдигането на лихвите реално ще се отрази на долара и пазарите, имайки предвид силно неспокойната геополитическа ситуация в момента. Моделите, които работеха през 2019 г., може да са безполезни през 2026 г., когато светът е в състояние на хибридна война и енергийна криза.
Какво означава за Европа
Ако доларът действително поскъпне трайно, европейските икономики ще усетят няколко ефекта едновременно. Първо, вносът на суровини, особено петрол, ще стане по-скъп в евро изражение, което ще подхрани инфлацията. Второ, европейският износ към САЩ ще стане по-конкурентен, което може да компенсира част от негативните ефекти. Трето, капиталовите потоци могат да се пренасочат от европейските пазари към американските, което ще окаже натиск върху европейските акции и облигации.
Академично изследване, анализирало европейските фондови пазари между 2014 и 2024 г., установява, че повишенията на лихвите от Фед водят до значително отрицателни доходности в повечето сектори. Най-силно засегнати са комуналните услуги, материалите и енергетиката. Технологичният и здравният сектор показват по-голяма устойчивост.
На ниво страни повечето европейски индекси отчитат загуби при вдигане на американските лихви. Италия е изключение, вероятно заради структурата на своя финансов сектор. Тези резултати показват, че американската парична политика не остава изолирана, а създава вълни, които достигат до всеки ъгъл на европейските капиталови пазари.
Натискът върху ЕЦБ
Когато Фед вдига лихвите, а инфлацията в еврозоната също е над целта, Европейската централна банка се оказва в трудна позиция. На 10 септември ЕЦБ вече повиши депозитната лихва на 2,50%. Ако Фед тръгне към по-агресивно затягане, пазарите ще започнат да залагат на още повишения от страна на ЕЦБ, въпреки че икономическата ситуация в Европа е по-крехка.
По-евтиното евро обаче има и положителна страна за Европа. То прави европейския износ по-конкурентен на световните пазари и може да стимулира икономическия растеж. Въпросът е дали този ефект ще надвиши негативното въздействие на по-скъпия внос и пренасочените капиталови потоци.
Вдигането на лихвите от Фед на 16 септември 2026 г. изглежда почти сигурно. Принципно това би трябвало да укрепи долара, но реалността може да се окаже по-сложна. Инвеститорите може да реагират само временно, предпочитайки по-сигурни активи в условията на геополитическа криза. Европа от своя страна ще усети ефектите чрез валутните курсове, цените на суровините и капиталовите потоци. Дали тези ефекти ще са временни или трайни, зависи от това как Фед комуникира бъдещите си намерения и как се развиват събитията в Близкия изток. В момента на несигурност, в който живеем, всяка прогноза остава именно това — прогноза, а не сигурност.
Как да цитирате тази статия
APA: Tochno Dnes. (2026). Уолстрийт залага на повишение: ще укрепи ли долара вдигането на лихвите от Фед, или инвеститорите ще му обърнат само временно внимание?. https://tochnodnes.com/uolstriyt-zalaga-na-povishenie-shte-ukrepi-li-dolara-vdiganeto-na-lihvite-ot-fed
MLA: “Уолстрийт залага на повишение: ще укрепи ли долара вдигането на лихвите от Фед, или инвеститорите ще му обърнат само временно внимание?.” Tochno Dnes, 16.09.2026 г., https://tochnodnes.com/uolstriyt-zalaga-na-povishenie-shte-ukrepi-li-dolara-vdiganeto-na-lihvite-ot-fed